


RelaxBanking Mobile
4,535.18K Recensioni
Dettagli dell'app
- Versione
- 2.7.0
- Aggiornato il
- Licenza
- Free
- Download
- 1.000.000+
- Sviluppatore
- BCC Sistemi Informatici S.p.A.
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
 Analisi di AppCompare
Quando in casa si alternano chi controlla il saldo, chi deve verificare un pagamento e chi ha bisogno di consultare il conto prima di fare una spesa, avere una banca sul telefono può semplificare le piccole decisioni quotidiane. RelaxBanking Mobile è pensata proprio come accesso personale ai servizi bancari, non come un’app condivisa da tutta la famiglia: questa distinzione è importante per usarla con comodità senza confondere i confini tra utenti.
Una verifica pratica prima delle decisioni di casa
Nel quotidiano la userei per rispondere a domande circoscritte: il pagamento che aspettavo risulta già sul conto? Ho margine per fare un acquisto oggi? Devo controllare la situazione prima di avvisare chi divide con me una spesa? In questo senso il telefono aiuta a trasformare un dubbio in un’informazione concreta, ma non decide al posto nostro come organizzare il bilancio comune.
Immagino, per esempio, una sera in cui una bolletta va saldata e l’altra persona è fuori casa. Posso controllare il mio rapporto bancario, comunicarle che ho verificato la disponibilità e concordare chi si occupa del pagamento. Il passaggio utile è proprio la rapidità della consultazione; per evitare equivoci, però, distinguerei sempre tra “ho controllato il conto” e “ho completato il pagamento”. Sono due momenti diversi e, quando una scadenza è vicina, vale la pena accertarsi di quale dei due sia avvenuto.
La trovo più utile quando serve una verifica rapida, non quando si vuole trasformare il telefono nel centro di controllo di ogni spesa familiare. Per esempio, prima di fare la spesa settimanale posso controllare la disponibilità del mio conto, poi parlarne con chi divide con me le spese. L’app aiuta a recuperare l’informazione senza passare dal computer o rimandare fino alla visita in filiale; la decisione su come ripartire il costo resta invece una questione da concordare tra le persone coinvolte.
È un’app di finanza sviluppata da BCC Sistemi Informatici S.p.A. e il suo orientamento è quello dell’operatività bancaria legata al proprio rapporto con la banca. Non la considererei un portafoglio comune, un foglio per tenere i conti di casa o uno strumento per organizzare le spese di più persone. Il vantaggio pratico sta nell’avere un punto d’accesso personale sempre a portata di mano, purché ciascuno gestisca le proprie credenziali e sappia quali informazioni sta consultando.
In una situazione realistica, immagino una coppia che deve decidere se rimandare una spesa non urgente: una persona apre l’app sul proprio telefono, controlla il conto e riferisce il dato all’altra. È un passaggio semplice, ma non equivale a dare accesso diretto al conto a chiunque viva in casa. Se l’obiettivo è annotare chi ha pagato una bolletta o dividere automaticamente gli acquisti, serve affiancarla a un metodo condiviso più adatto, come una nota concordata o un’app di gestione delle spese.
Un conto da consultare anche tra le incombenze di casa
Prima di passare alle regole di accesso, partirei da una scena molto comune: mentre preparo la cena, controllo se una spesa ricorrente è già comparsa sul conto e poi aggiorno chi si occupa delle bollette. Per me il valore sta nel poter fare una verifica breve senza trasformarla in una riunione finanziaria; il passaggio successivo, però, è decidere con chiarezza chi usa il telefono e chi resta titolare dell’accesso.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
Il telefono personale è il confine più sensato
La parola “in tasca” rende bene l’idea della comodità, ma nell’uso domestico la domanda decisiva è: di chi è il telefono e chi può sbloccarlo? Io eviterei di installare l’app su un dispositivo usato indistintamente da familiari, soprattutto se sullo stesso schermo si alternano adulti e ragazzi. La gestione bancaria riguarda un rapporto individuale; condividere il dispositivo non dovrebbe diventare, per distrazione, condivisione di accessi o di informazioni finanziarie.
Prima di usarla, conviene chiarire in famiglia una regola concreta: ognuno consulta il proprio rapporto sul proprio dispositivo, mentre le spese comuni si discutono senza scambiarsi codici o lasciare l’app aperta a disposizione. Se un telefono viene prestato per una chiamata o per mostrare una ricevuta, è una buona abitudine chiudere la sessione e riprendere il controllo del dispositivo prima di passarlo. Sono accorgimenti ordinari, ma fanno più differenza di qualunque promessa generica di comodità.
Non darei per scontato che un familiare possa usare l’app al posto del titolare o che basti conoscere il nome della banca per accedere alle funzioni. Per operare sul conto bisogna attenersi alle procedure e alle autorizzazioni effettivamente previste dal proprio rapporto bancario. Se si ha bisogno che un’altra persona possa gestire pagamenti o consultazioni per motivi pratici, è meglio chiedere alla banca quali modalità formali sono disponibili, invece di improvvisare un accesso condiviso.
Coordinare bollette e spese senza confondere i conti
In una casa, spesso non serve che tutti vedano tutto: serve sapere chi si occupa di cosa. Io userei l’app per la parte che spetta al mio conto e terrei separata la conversazione sulla spesa comune. Per esempio, dopo aver controllato che un addebito sia presente, posso avvisare l’altra persona e segnare la bolletta come verificata in un calendario o in una lista condivisa. Così si riducono i controlli duplicati senza trasformare il telefono di qualcuno in un dispositivo collettivo.
Questo approccio è particolarmente utile quando le entrate e le uscite sono distribuite su più conti. Un saldo consultato nell’app descrive la situazione del rapporto a cui si è entrati, non necessariamente l’intero bilancio domestico. Per una decisione come prenotare una vacanza o acquistare un elettrodomestico, farei quindi attenzione a non scambiare il saldo visibile per una fotografia completa delle disponibilità di tutti. La coordinazione richiede ancora una conversazione chiara, soprattutto se ci sono pagamenti in sospeso o spese che non sono state registrate altrove.
Rispetto all’home banking da browser, l’app offre la comodità del telefono: è più immediato fare una verifica mentre si è fuori casa o prima di confermare una spesa. Il sito può però risultare preferibile quando si desidera lavorare a lungo davanti a uno schermo grande o confrontare informazioni con documenti e appunti aperti. E rispetto alle app di budget familiare, questa soluzione ha una funzione diversa: il suo punto di partenza è la relazione bancaria personale, non la pianificazione collaborativa delle uscite.
Per evitare equivoci, mi sembra utile concordare anche il modo in cui ci si aggiorna. Un messaggio del tipo “ho controllato il pagamento” è più chiaro che inviare uno screenshot con dati di conto visibili. Se si decide comunque di condividere una schermata, prima controllerei che non mostri informazioni non necessarie. È un piccolo accorgimento concreto: permette di coordinarsi senza diffondere più dettagli finanziari di quanti ne servano.
Organizzare i controlli senza dipendere da un solo telefono
Un’abitudine semplice è associare ogni verifica a una responsabilità precisa: chi controlla l’addebito lo comunica, chi deve pagare conferma quando ha concluso. Non serve creare un resoconto finanziario complesso; basta evitare che due persone credano che l’altra abbia già provveduto. Se una spesa è condivisa ma viene pagata da un solo conto, annoterei l’importo e la ripartizione in uno strumento comune separato, senza usare l’accesso bancario come registro di famiglia.
Questo metodo è utile anche quando chi gestisce la spesa non è la stessa persona che ha il conto da consultare. Invece di passare il dispositivo, il titolare può comunicare solo l’informazione necessaria, per esempio che il pagamento è visibile o che occorre ancora occuparsene. Così si mantiene il confine personale e si riduce il rischio che un gesto rapido si trasformi in accesso non concordato.
Età, fiducia e aspettative realistiche
L’indicazione di età è PEGI 3, ma questo non significa che l’app sia uno strumento didattico per insegnare ai bambini a gestire un conto, né che un minore debba accedere al rapporto di un adulto. In casa distinguerei sempre la classificazione dei contenuti dall’idoneità a usare un servizio bancario. Se un ragazzo è curioso di capire come si controllano le spese, si può spiegare il concetto guardando insieme informazioni non sensibili o usando esempi, senza consegnargli credenziali o lasciare il telefono sbloccato.
La fiducia tra conviventi non elimina la necessità di mantenere accessi personali. Anche tra partner o parenti stretti, passarsi il telefono con l’app aperta può rendere facile consultare o toccare qualcosa per errore. Il mio consiglio è di trattare il dispositivo come un oggetto personale quando si parla di banca: se una seconda persona deve occuparsi di una necessità reale, è meglio verificare con la banca quale delega o procedura sia appropriata, anziché affidarsi a un accordo informale.
Per gli adulti meno abituati alle app, la prima difficoltà potrebbe non essere capire perché usarla, ma orientarsi tra accesso, sicurezza e abitudini di consultazione. In quel caso aiuterei la persona a imparare il percorso sul suo telefono, lasciandole il controllo dei codici e delle conferme. Fare tutto al suo posto sembra più veloce la prima volta, ma può creare dipendenza da chi presta aiuto e confusione su chi abbia effettuato una determinata operazione.
Comodità e limiti nell’uso quotidiano
RelaxBanking è gratuita e ha una valutazione media di 4,5, con oltre 119 mila valutazioni e circa 35 mila recensioni; risulta scaricata più di un milione di volte. Sono segnali di una diffusione ampia, ma non garantiscono che ogni funzione sia identica per tutti: l’esperienza concreta dipende anche dal rapporto bancario e dalle esigenze personali. Preferisco considerare questi numeri come un’indicazione di familiarità per molti utenti, non come la prova che sia la scelta giusta per ogni nucleo familiare.
È arrivata il 18 dicembre 2014 e la versione attuale è la 2.7.0; può essere installata da Android 8.0 in poi. Prima di basare la routine di casa sull’app, controllerei che il telefono effettivamente usato sia compatibile e aggiornato. Se una persona in famiglia usa un dispositivo più vecchio, non darei per scontato che possa seguire lo stesso flusso: è meglio verificare la compatibilità prima di organizzare intorno a esso consultazioni o pagamenti importanti.
Un limite pratico, per me, è proprio la natura individuale del servizio. Se in casa si cerca una vista unica delle spese sostenute da tutti, l’app non sostituisce un bilancio condiviso; se si vogliono dividere automaticamente le uscite, non la sceglierei come strumento principale per quella necessità. Può accompagnare il lavoro, mostrando al titolare le informazioni del proprio conto, ma per riunire dati di più persone è preferibile un sistema progettato per la collaborazione e usato con il consenso di chi contribuisce.
Inoltre, per qualsiasi operazione bancaria, non mi affiderei al telefono come unica possibilità in ogni circostanza. Una connessione o un dispositivo non disponibili possono rendere scomoda una verifica urgente. Quando si tratta di una scadenza importante, controllerei per tempo di poter accedere al servizio e terrei a portata di mano le alternative indicate dalla propria banca. È una precauzione semplice, soprattutto se il pagamento riguarda una bolletta o una spesa che non conviene lasciare all’ultimo momento.
Per chi la consiglierei in casa
La consiglierei a chi ha un rapporto bancario compatibile con il servizio e vuole consultarlo dal proprio smartphone, mantenendo separato il proprio accesso da quello degli altri. È adatta a chi controlla il conto mentre è in giro, vuole verificare un addebito prima di parlarne con il partner o preferisce non dipendere sempre da un computer. Il fatto che sia gratuita rende più semplice provarla, pur restando sensato valutare il servizio in base alla propria banca e alle proprie abitudini.
La sconsiglierei come soluzione unica a chi cerca un’app per amministrare in modo condiviso il bilancio familiare, assegnare spese ai componenti della casa o insegnare ai bambini a usare servizi bancari. In quei casi, un’app di budget collaborativo può essere più adatta per la parte organizzativa, mentre l’accesso al conto dovrebbe restare personale e regolato dalle modalità previste dalla banca. Anche chi preferisce gestire tutto da un computer potrebbe trovare più comoda l’interfaccia web, senza per questo avere bisogno di rinunciare all’app per le verifiche veloci.
Prima di adottarla come riferimento quotidiano, mi chiederei quale attività voglio davvero semplificare: consultare il mio rapporto dal telefono oppure amministrare insieme le spese di più persone. Nel primo caso l’accesso mobile è coerente con l’esigenza; nel secondo, è più pratico decidere a parte come registrare importi, scadenze e rimborsi. Separare questi due compiti evita di attribuire all’app aspettative da strumento di pianificazione domestica.
Nel complesso, considero RelaxBanking Mobile una scelta utile per portare sul telefono il rapporto bancario personale, non un telecomando per le finanze dell’intera famiglia. La userei per controlli pratici e per coordinarmi meglio con chi condivide le spese, facendo attenzione a non mescolare accessi, dispositivi e responsabilità. Se in casa si mantiene questa distinzione, la comodità è reale; se l’obiettivo è condividere e pianificare tutto insieme, conviene affiancarle uno strumento pensato per quel compito.
Pro
- Accesso ai servizi bancari direttamente da smartphone
- senza recarsi in filiale.
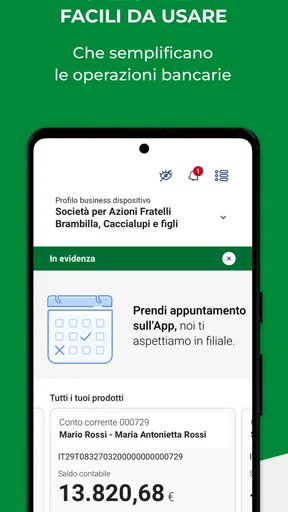
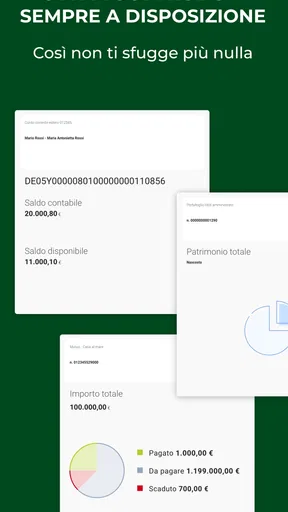
- Consente di consultare saldo e movimenti del conto in modo rapido.
- L’autenticazione sicura aiuta a proteggere l’accesso ai dati bancari.
- Permette di autorizzare operazioni bancarie dal proprio dispositivo.
- Utile per controllare le proprie finanze anche quando si è fuori casa.
Contro
- La disponibilità delle funzioni può variare in base alla banca di riferimento.
- Per accedere e operare è necessaria una connessione Internet.
- Problemi tecnici o manutenzioni possono limitare temporaneamente l’accesso.
- Le procedure di registrazione e attivazione possono richiedere alcuni passaggi.
- Le notifiche e i servizi disponibili dipendono dalle impostazioni e dal conto.
Domande frequenti su RelaxBanking Mobile
Che cos’è RelaxBanking Mobile e quali operazioni consente di fare?
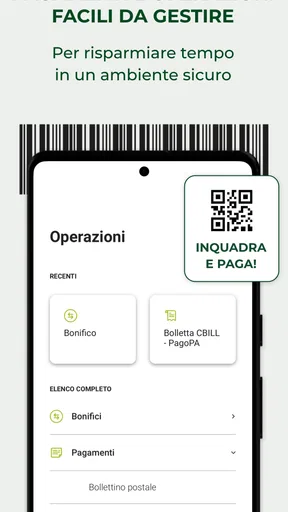
RelaxBanking Mobile è l’app di home banking collegata ai servizi RelaxBanking. In base alle funzioni abilitate dalla propria banca, può permettere di consultare saldo e movimenti, gestire carte e pagamenti, effettuare bonifici e tenere sotto controllo i rapporti bancari. Le opzioni disponibili possono variare in base all’istituto, al tipo di conto e al profilo dell’utente: prima di scaricarla, conviene verificare con la propria banca che il servizio sia attivo.
Come si attiva RelaxBanking Mobile e quali credenziali servono?
Per iniziare, in genere occorre essere già cliente di una banca che aderisce a RelaxBanking e avere le credenziali o il codice di attivazione forniti dall’istituto. La procedura può richiedere la verifica dell’identità e la configurazione di un dispositivo autorizzato. I passaggi precisi non sono uguali per tutti, quindi è preferibile seguire le istruzioni ufficiali della propria banca. Non condividere password, PIN o codici temporanei con altre persone.
RelaxBanking Mobile è sicura per gestire il conto dal telefono?
L’app è pensata per consentire l’accesso ai servizi bancari tramite autenticazione e procedure di autorizzazione delle operazioni; le modalità esatte dipendono dalla banca e dal dispositivo. Per ridurre i rischi, scaricala solo dallo store ufficiale, mantieni aggiornati app e sistema operativo e proteggi il telefono con blocco schermo e credenziali robuste. Evita reti Wi‑Fi pubbliche per operazioni delicate e contatta subito la banca se noti accessi o movimenti che non riconosci.
RelaxBanking Mobile è gratuita e funziona con tutti i conti bancari?
Il download dell’app può essere gratuito, ma eventuali costi di utilizzo, commissioni per operazioni o canoni dipendono dalle condizioni applicate dalla propria banca e dal conto. Inoltre, RelaxBanking Mobile non è necessariamente compatibile con qualsiasi istituto: è destinata ai clienti delle banche che adottano il servizio RelaxBanking. Prima dell’installazione, controlla sul sito o tramite l’assistenza della tua banca sia la disponibilità dell’app sia il foglio informativo aggiornato.
Che cosa fare se non riesco ad accedere o l’app non mostra le operazioni?
Per prima cosa controlla la connessione, aggiorna RelaxBanking Mobile e verifica che le credenziali siano corrette e non scadute. Se hai cambiato telefono, reinstallato l’app o raggiunto il limite di tentativi, potrebbe essere necessario riattivare il dispositivo o richiedere assistenza alla banca. Anche la disponibilità di saldo e movimenti può dipendere da manutenzioni o servizi dell’istituto. Non inviare credenziali via messaggio: usa esclusivamente i canali ufficiali di supporto.


